EXIMEN IMPORTACIONES PARA LOS JUEGOS SURAMERICANOS SANTA FE 2026
La medida libera tributos para bienes destinados al evento, con tope de USD 20 millones y control de ARCA sobre el destino de la mercadería.
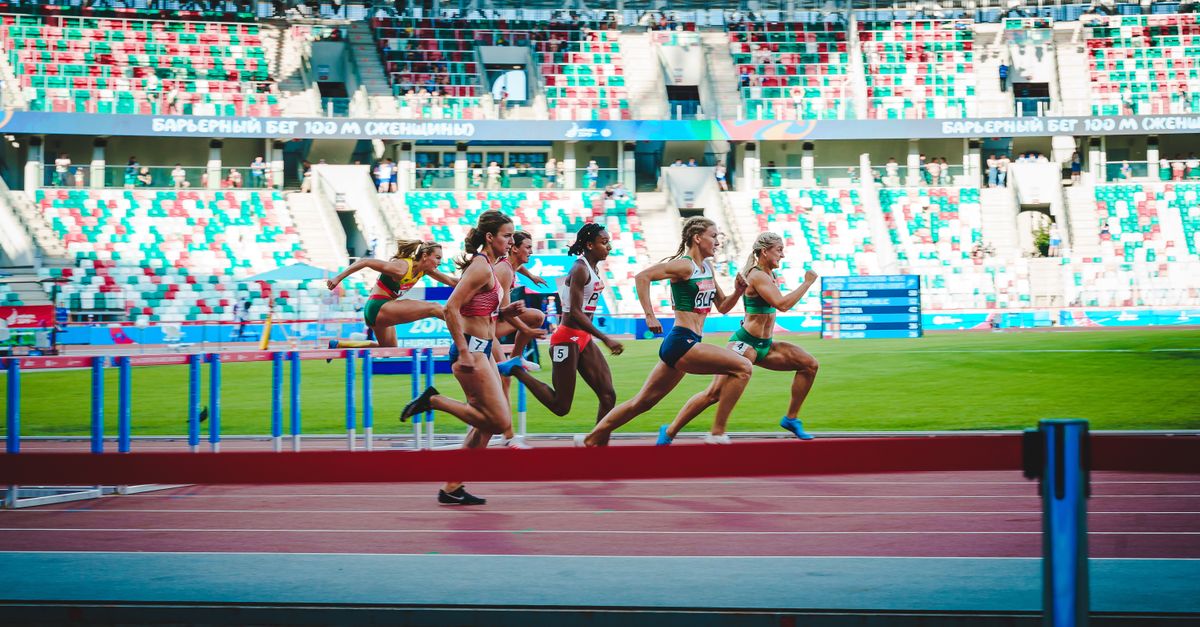
El decreto exime del pago de derechos de importación y otros tributos a los bienes destinados a la organización y el desarrollo de los XIII Juegos Suramericanos Santa Fe 2026, con un tope de USD 20.000.000 calculado sobre valores FOB. Para las empresas que intervengan en el suministro o despacho de esos bienes, el punto central es verificar que la mercadería quede encuadrada en el destino previsto y que el beneficio no exceda el monto autorizado.
QUÉ MERCADERÍAS QUEDAN ALCANZADAS
La exención alcanza a “todos los artículos de equipamiento e infraestructura deportivo, productos de merchandising, equipos tecnológicos, materiales promocionales, mobiliario, credenciales, productos alimenticios, medicinales y demás elementos” destinados al evento. La norma también precisa que el beneficio comprende el pago del derecho de importación, del Impuesto al Valor Agregado, de los impuestos internos y de tasas por servicios portuarios, estadística y comprobación de destino.
El evento se realizará en las ciudades de Santa Fe, Rosario y Rafaela, Provincia de Santa Fe, “del 12 al 26 de septiembre de 2026”. Ese dato importa porque el decreto vincula la franquicia a mercadería para su utilización en ese acontecimiento y no a importaciones genéricas para stock o reventa.
CONTROL ADUANERO Y PUNTO DE REVISIÓN
El artículo 2 instruye a la Agencia de Recaudación y Control Aduanero (ARCA) a practicar los controles pertinentes “con el objeto de que la mercadería ingresada con los beneficios establecidos en el artículo 1° del presente decreto sea destinada exclusivamente a los fines previstos”. En términos operativos, eso obliga a cuidar la trazabilidad documental y el destino efectivo de los bienes amparados por la franquicia.
- Beneficio limitado a mercadería para el evento.
- Tope máximo: USD 20.000.000.
- ARCA debe controlar el destino exclusivo de los bienes ingresados.
La vigencia rige “el día de su publicación en el BOLETÍN OFICIAL”. No se detallan en el texto analizado un procedimiento específico de solicitud, canal de presentación ni documentación adicional, por lo que ese punto debería verificarse en la operatoria concreta antes de despachar mercadería bajo este beneficio.